
Investir no mercado imobiliário exige visão de futuro. Se você está esperando a Taxa Selic chegar ao seu nível mais baixo para entrar no jogo, pode estar cometendo um erro estratégico clássico: comprar na alta dos preços.
Aqui está uma análise de por que o momento atual, apesar dos juros ainda serem um desafio, oferece uma janela de oportunidade única para quem busca valorização.
A Lógica da Gangorra: Juros vs. Preço dos Imóveis
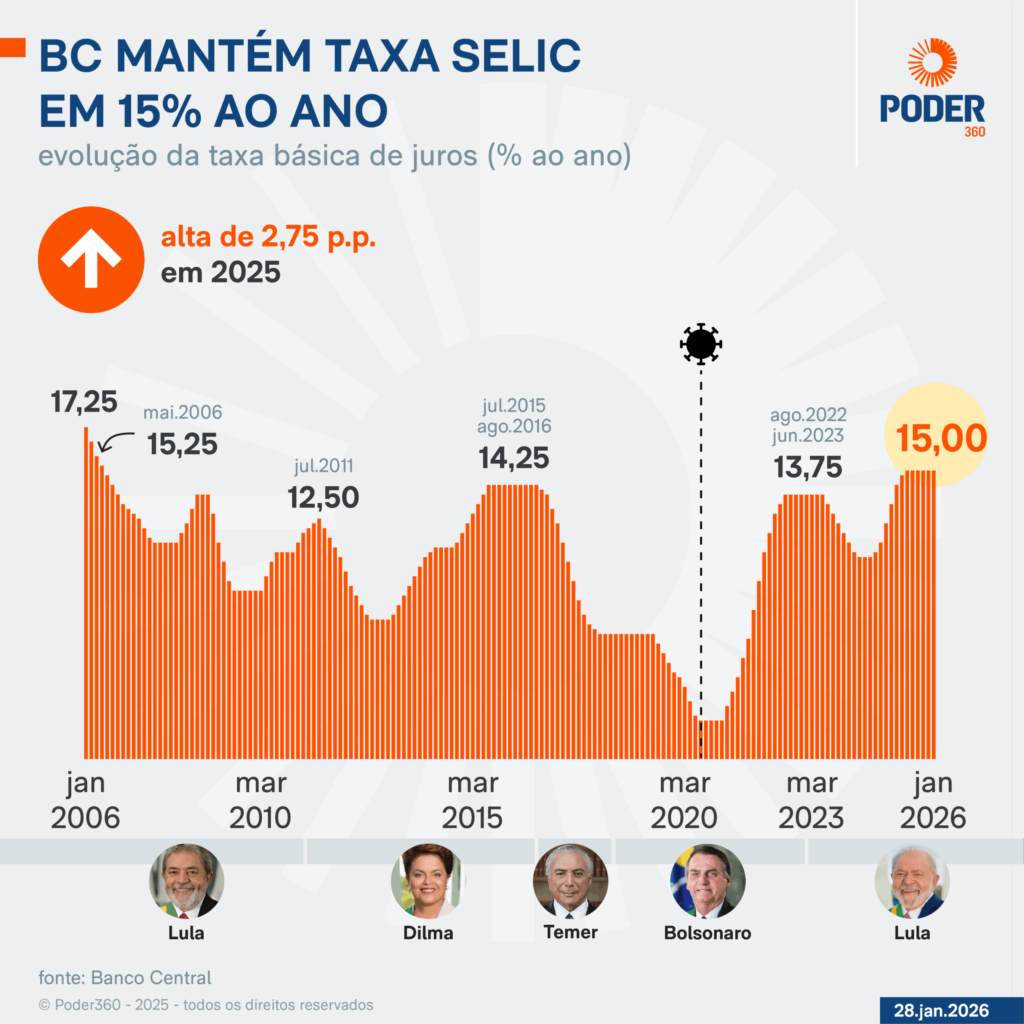
O mercado imobiliário opera em uma relação inversamente proporcional com a taxa básica de juros (Selic). Funciona como uma gangorra:
- Juros Altos: O financiamento fica mais caro, o que diminui o poder de compra imediato de boa parte da população. Com menos compradores disputando imóveis, o preço das unidades tende a ficar estagnado ou crescer abaixo da inflação. É o mercado de quem compra.
- Juros Baixos: Quando a Selic cai, o crédito fica barato. Uma multidão de novos compradores entra no mercado, a demanda explode e, consequentemente, o preço dos imóveis dispara. É o mercado de quem vende.
O segredo do investidor: Comprar o ativo (o imóvel) enquanto o preço está “reprimido” pelos juros altos, para colher a valorização quando a Selic cair.
Por que comprar agora, com a Selic ainda alta?
1. Poder de Negociação
Com as taxas atuais, muitos compradores em potencial estão “na reserva”, esperando os juros baixarem. Isso significa que você tem menos concorrência e muito mais margem para negociar descontos agressivos com incorporadoras e proprietários que precisam de liquidez.
2. A Valorização do Ativo é Permanente
Diferente da taxa de juros, que é cíclica e vai mudar daqui a alguns meses ou anos, o valor que o imóvel ganha com a retomada do mercado é permanente. Se você compra um imóvel hoje por R$ 500 mil e ele valoriza para R$ 650 mil quando a Selic cair, esse lucro está consolidado no seu patrimônio.
3. O “Truque” da Portabilidade de Crédito
Muitos têm medo de travar um financiamento com juros altos. Porém, o que poucos lembram é que o financiamento não é um casamento para sempre.
- Você pode comprar o imóvel agora com a taxa atual.
- Quando a Selic cair e os bancos oferecerem taxas menores, você pode fazer a portabilidade do financiamento para uma instituição com juros mais baixos ou renegociar com o seu próprio banco.
Resultado: Você garante o preço de hoje (mais baixo) e paga o juro de amanhã (menor).
O Risco de Esperar demais
Se você esperar a Selic bater 10% ou 11% para comprar, encontrará um cenário de:
- Escassez de boas unidades;
- Preços de tabela muito mais elevados;
- Filas de espera em lançamentos.
O aumento no preço do imóvel costuma ser muito superior à economia que você teria nas parcelas esperando os juros baixarem. Em termos matemáticos: é melhor financiar um saldo devedor menor com juros maiores (que podem ser renegociados), do que financiar um saldo devedor gigante com juros pequenos.
Conclusão
https://elevoimoveis.com.br/imoveis/2579/
O momento de “ouro” no setor imobiliário não é quando as notícias dizem que tudo está barato, mas sim quando o cenário aponta para uma transição. A queda da Selic já está no radar, e quem se antecipar a esse movimento garantirá os melhores ativos pelos menores preços.
A pergunta não é se os imóveis vão valorizar, mas sim se você será o dono de um deles quando isso acontecer.
Gostou desta análise? Se você quer simular o potencial de valorização de um imóvel na nossa região, entre em contato com a nossa equipe!

